
ハードとソフトの両面で確保する「量子主権」 ── 【量子ソフトウェア産業の課題#2】
第1回では、量子ソフトウェアを製品として買う市場がまだ立ち上がっておらず、ソフトウェアが使われて鍛えられる機会が限られていることを見ました。第2回では、この状態のまま本格的な需要の時代を迎えた場合に何が起きうるのかを考えます。
(執筆:事業戦略室政策渉外担当)
ユーザーを抱えることの重要性
IT産業では、優れたハードウェアを持つ側が、そのまま市場を握るとは限りませんでした。携帯電話とGPUの例がそれを示しています。
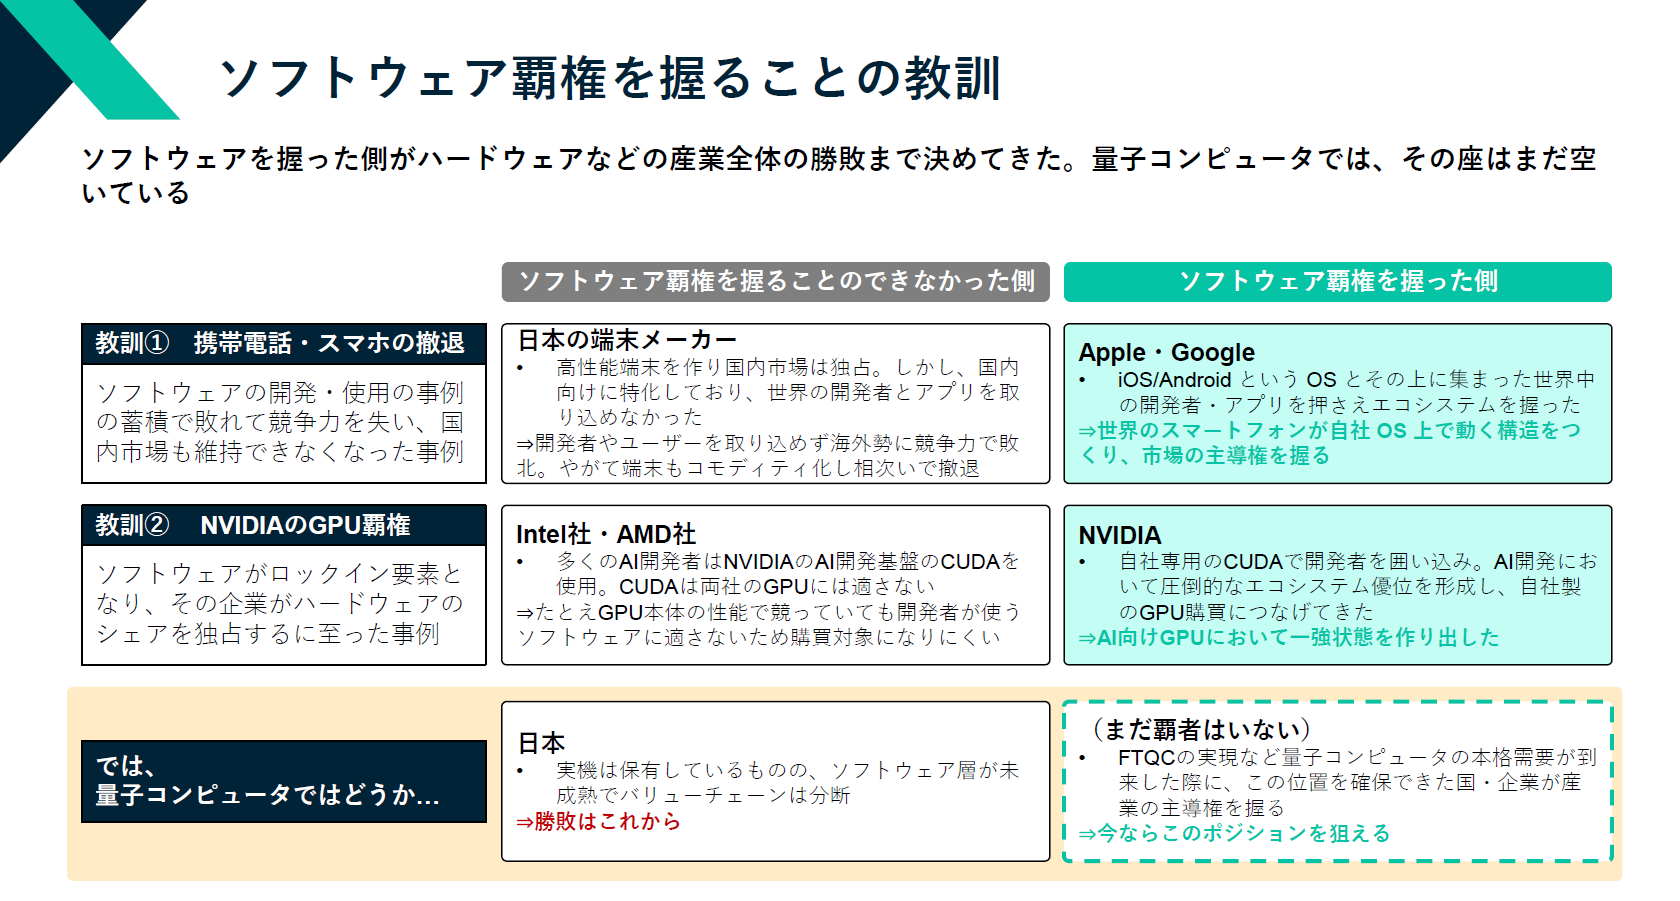
日本の携帯電話は、1999年に始まったiモードなどで携帯電話からのインターネット利用の先駆けとなりました。ただ、その仕組みは国内の通信事業者ごとに閉じており、世界中の開発者を呼び込む土台にはなりませんでした。そこへ、世界共通のOSとアプリ配信の仕組みを備えたiPhoneとAndroidが登場し、開発者と利用者はそちらに集まりました。競争の主役が端末からOSとアプリの基盤に移るなか、自ら基盤を持たない日本のメーカーは端末で差をつけにくくなり、相次いで撤退や事業の売却に追い込まれました。
NVIDIAは2007年、GPUを画像処理以外の計算にも使えるようにする開発基盤CUDAを無償で公開しました。安価に大規模な計算ができるため研究者に広がり、深層学習の研究や、その後の主要なAI開発ツールもCUDAを前提に進みました。AIの需要が急拡大したとき、開発者のプログラムやノウハウの多くはCUDAの上にあり、他社のGPUに移るにはそれらを作り直す必要がありました。その結果、他社のGPUはAI開発で選ばれにくくなり、NVIDIAはAI向けGPUで圧倒的な地位を築きました。
2つの例に共通するのは、開発者と利用者を抱えるための基盤をいち早く築いた側が勝ったことです。利用者の声を受けて改良が進み、使い勝手が上がるとさらに利用者が集まります。開発者は利用者の多い基盤に向けてソフトウェアをつくり、利用者は慣れた環境を離れにくくなります。蓄積されたプログラム、その環境に慣れた人材、事実上の標準といった後発にとっての壁は、こうして積み上がり、その差は需要が急拡大する前についていました。
量子コンピュータでは、勝者の座にまだ誰も座っていません。ただ、世界では大手ハードウェアベンダーなどが量子ソフトウェアの開発キットを公開し、開発者が集まるエコシステムが構築されつつあります。また用途別のソフトウェアの開発も活発です。米マッキンゼーの「Quantum Technology Monitor 2026」によると、2024年末までに世界で設立された量子コンピュータ関連のスタートアップ288社のうち、分野別で最多の97社がアプリケーションソフトウェアの企業でした。量子コンピュータの実用化を見据えたソフトウェアの覇権争いの動きはすでに始まっています。
黒船(海外製ソフトウェア)に席巻される未来
このまま国産の量子ソフトウェアが育たない状況が続いたらどうなるのか。想定されるワーストケースを、4つの段階で示します。
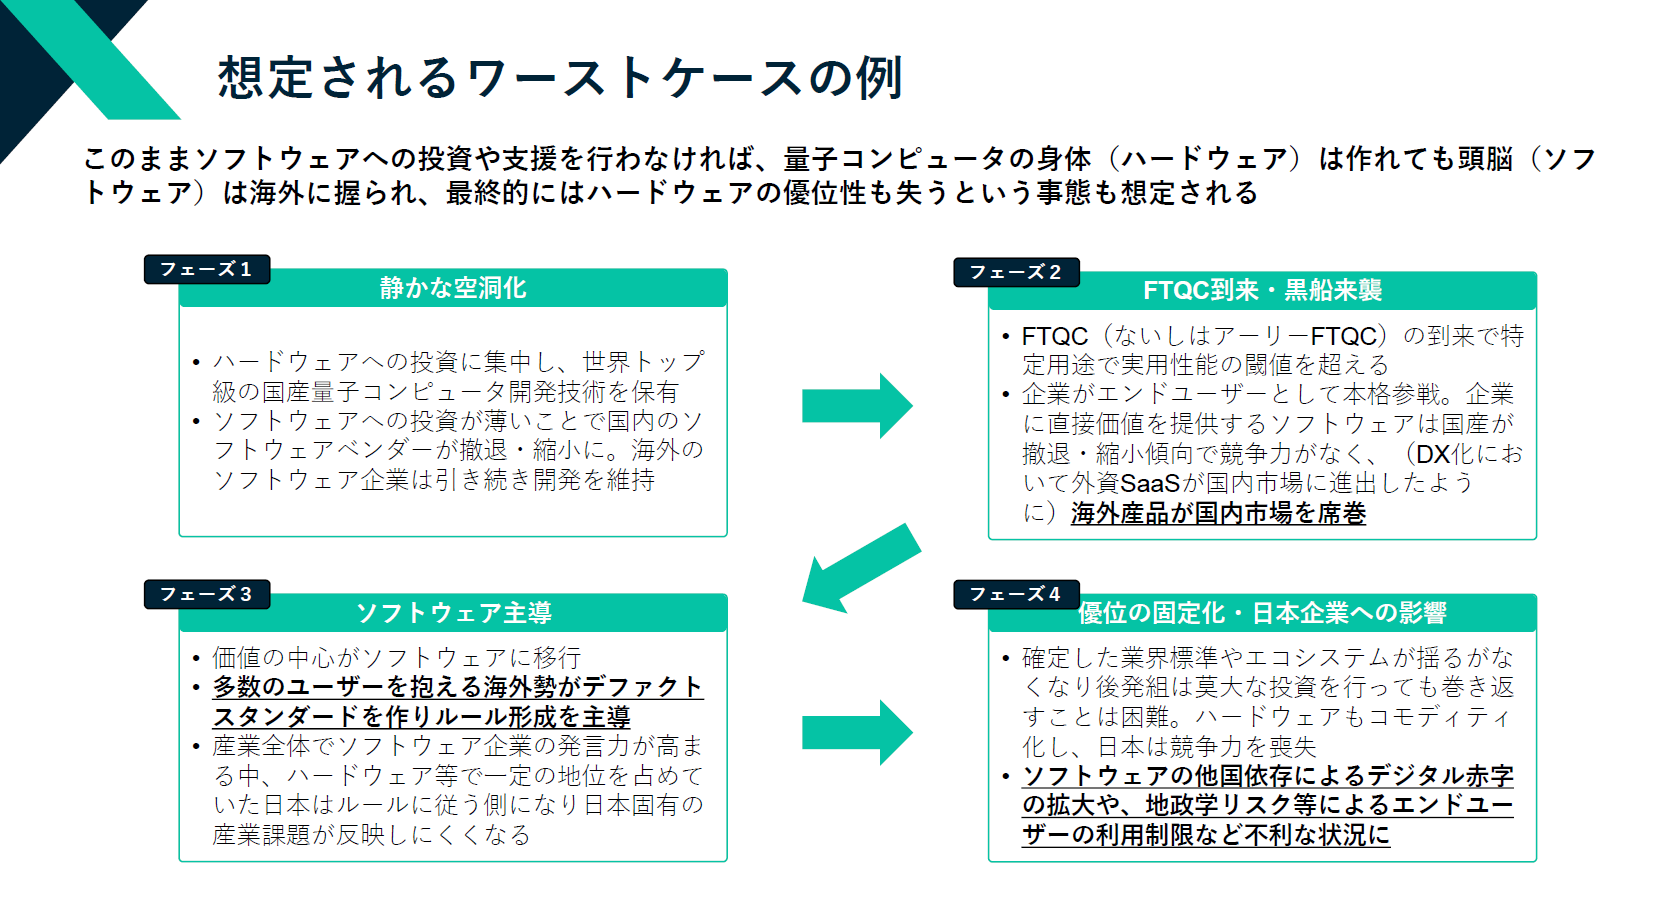
まず起こりうるのは、国内においてソフトウェアの担い手が静かに減っていくことです。前回のコラムで述べたとおり、国内の量子ソフトウェア企業はPoCやコンサルティングで事業を成り立たせていますが、製品の市場が立ち上がらないままでは、売上は人員に比例してしか伸びません。製品開発に投資を続ける余力がなくなり、さらに公的な支援もなければ、事業の縮小や撤退を選ぶ企業が出てくるかもしれません。日本は世界トップ級の実機を持ちながら、その上で動くソフトウェアの担い手を失っていきます。ただ、この段階では誰もが実機の完成を優先しているため、ソフトウェアの苦境は気づかれにくく、目立たないまま進むおそれがあります。
次の転機は、誤り耐性量子コンピュータ(FTQC)、あるいはその初期段階の機械が特定の用途で実用的な性能に達したときです。量子コンピュータを使うかどうかで研究開発の速さや質に差がつくようになれば、ユーザー企業は競争力を保つために量子コンピュータを使わざるを得なくなります。そのとき、国内に選べるソフトウェアがなければ、継続的な投資を受けて成長しすでに利用者を抱えた海外のソフトウェア製品が、黒船のように一気に国内市場へ押し寄せてくると考えられます。DXの過程で海外のSaaSが国内に広がったのと同じ構図です。
量子コンピュータが広く使われるようになると、競争の焦点は、どのハードウェアを使うかから、どのソフトウェアを使うかに移ります。利用者の多いソフトウェアが事実上の標準となり、データの形式や計算手法、性能の評価方法といったルールも、ソフトウェアを握る企業の主導で決まっていきます。有力なソフトウェア企業を持たない日本はその議論に加われず、決まったルールに従う立場に置かれます。日本の産業に固有の課題は反映されにくくなります。
やがて標準とエコシステムが固まり、後からソフトウェアにいくら投資しても、先行する企業に追いつけない状態になります。この頃にはハードウェアも差がつきにくい製品(コモディティ)になり、価値を生むのはソフトウェアになります。ソフトウェアで勝負できなければ、部素材やハードウェアで築いてきた強みも生かせず、日本は量子コンピュータ産業全体で競争力を失うことになります。
また、より深刻な問題は、量子コンピュータ産業の競争力を失うことにとどまらず、他国のソフトウェアに頼ることで地政学的なリスクも抱え込むことにあります。たとえば、日本のA社とα国のB社が競合しており、量子ソフトウェアを業務で使うことが欠かせない状況で、そのソフトウェアがα国製だとします。B社が劣勢になれば、危機感を持ったα国が、A社向けの量子ソフトウェアの提供に規制をかけることも考えられます。具体的には、性能を落とした版しか提供しないといった措置です。そうなればA社は競争力を落とし、日本経済にも悪影響が及びます。
量子主権を確保する
こうしたリスクを踏まえ、我々は日本として「量子主権」を確保するべきであると考えています。量子主権とは、他国の判断によって量子コンピュータのハードウェア(計算資源)とソフトウェアの利用を制限されず、自国の利用者が安定して量子コンピュータを活用できる状態を指します。欧州連合(EU)も同じ問題意識を持っています。欧州委員会は2025年7月の「量子欧州戦略(Quantum Europe Strategy)」で「強靭で主権を持つ量子エコシステム」の構築を掲げ、続いて準備を進める「量子法(Quantum Act)」では、研究開発の強化に加え、域内での製造基盤の整備やサプライチェーンの強靭化を柱としています。量子技術を他国に依存せず、域内でつくり、使い続けられる体制を法律で裏付けようとする動きで、量子主権と同じ考え方です。
量子コンピュータは、すでに安全保障と結びついた技術です。米国は2024年9月、輸出管理規則(EAR)の規制品目に、一定の条件を満たす量子コンピュータとその部品、極低温で動作する集積回路や冷却装置、さらに関連するソフトウェアと技術を加えました。計算機だけでなく、ソフトウェアまで国の管理の対象になっているのです。実機を国内に持っていても、ソフトウェアを他国に頼っていれば、先に見たようなリスクからは逃れられません。幅広い産業の研究開発を支える計算機だからこそ、その利用が他国の判断に委ねられる状態は避けなければなりません。
日本は量子主権を確保し、量子コンピュータを幅広い産業に応用していくことで、日本全体の成長につなげていくべきです。残された時間は長くありません。前例が示すように、ソフトウェアの座は需要が本格化する前に決まるからです。最終回では、需要がまだない市場でソフトウェアを育てるための打ち手を掘り下げます。
【お問い合わせ】
本コラムに関するご意見、お問い合わせは事業戦略室政策渉外担当(biz-strategy@qunasys.com)まで。
オピニオンペーパーのダウンロード
オピニオンペーパー「量子ソフトウェア産業の課題」のDLはこちらからお願いいたします。