量子ソフトウェア市場が未成熟な構造的要因 ── 【量子ソフトウェア産業の課題#1】
本コラムは、事業戦略室政策渉外担当がまとめたオピニオンペーパー「量子ソフトウェア産業の課題」(ページ下部にDL用フォーマット)の論点を、全3回で掘り下げるものです。第1回では、量子ソフトウェア産業がいまどこでつまずいているのかを扱います。
(執筆:事業戦略室政策渉外担当)
量子ソフトウェアの役割は何か
政府は2022年の「量子未来社会ビジョン」で、2030年に国内の量子技術の利用者を1,000万人、量子技術による生産額を50兆円規模にするという目標を掲げました。量子コンピュータにおいても、国内では産業技術総合研究所や理化学研究所などに複数の実機が置かれ、ハードウェアの開発は着実に進んでいます。ただし、これらの目標は量子技術が実際に「使われる」ことを前提にしています。
当面の量子コンピュータは、家庭やオフィスで使うPCとは性格が異なり、企業や研究機関が研究開発に使う特定の難問向けの計算機です。解き方が確立した計算はこれまで通りスーパーコンピュータが担い、量子コンピュータは、古典計算では現実的な時間・費用・精度で解けない問題のうち、量子に優位があるものを受け持つと考えられています。
こうした専門的な計算機を研究に役立てるには、研究者の課題を量子計算で解ける形に落とし込み、実機で計算を実行し、その結果を研究上の判断に使える形に整える必要があります。この工程を担うのが量子ソフトウェアです。本コラムでは、量子コンピュータの性能を引き出す基盤のソフトウェアと、産業の課題を量子計算で解く用途別のソフトウェアを合わせて「量子ソフトウェア」と呼びます。利用者を増やすという政府の目標も、この層が育たなければ達成の道筋が描けません。
本格的な実用は誤り耐性量子コンピュータ(FTQC)の完成を待つことになりますが、ソフトウェアはそれまでに必要な準備を進めておかなければなりません。その担い手である量子ソフトウェア企業は、ユーザー企業とのPoCやコンサルティングを通じて事業を成り立たせていますが、ソフトウェアを製品として売り、事業を大きく伸ばす段階にはまだ至っていません。
価値の連鎖はソフトウェアで切れている
量子コンピュータ産業は、部素材からエンドユーザーに価値を届けるまでの5つの層に分けて捉えることができます。部素材、ハードウェア、プラットフォームソフトウェア、アプリケーションソフトウェア、サービスです。日本は前の2つに強みを持ち、実機を製造できる数少ない国の一つでもあります。
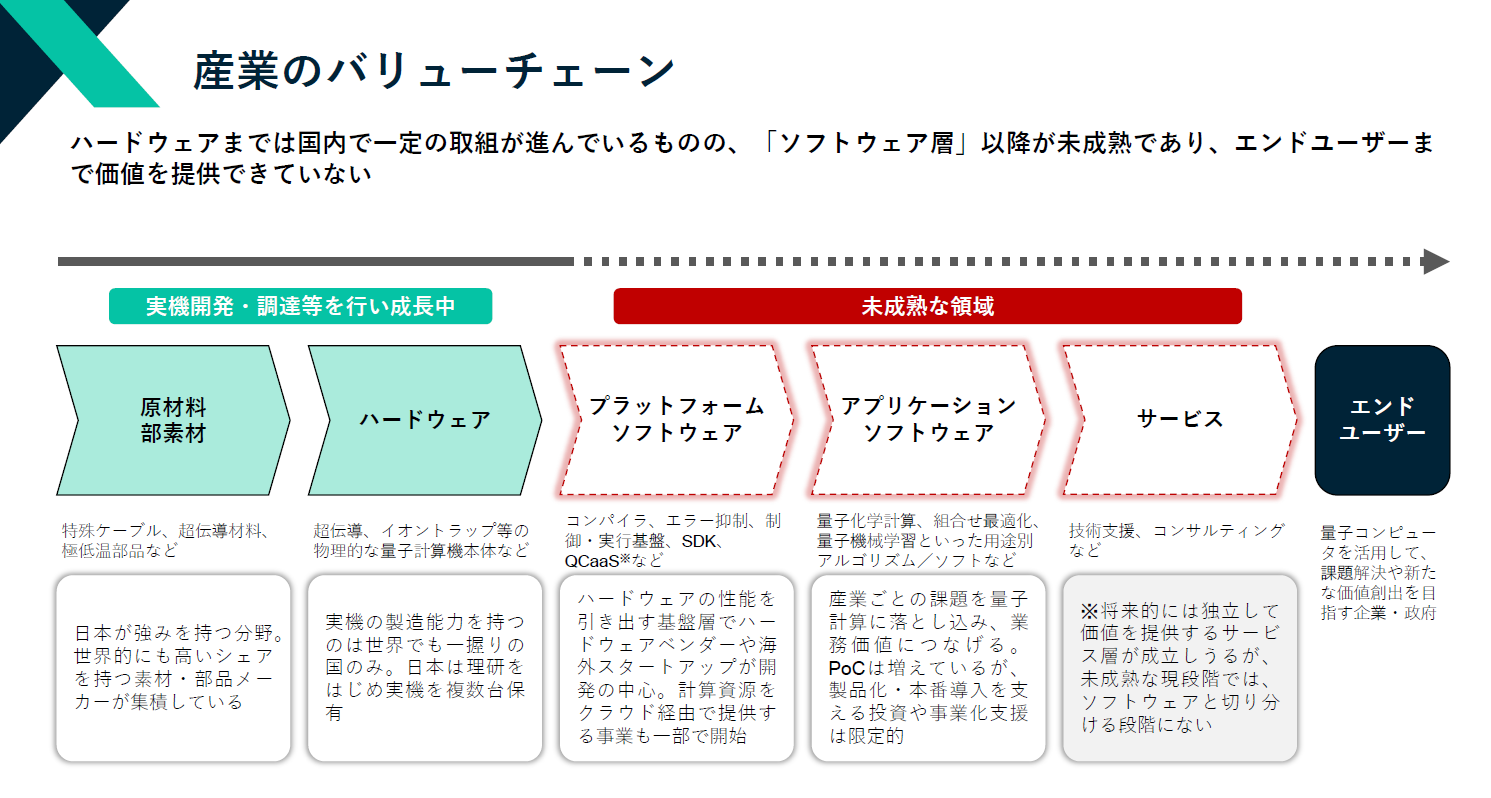
課題はその先の層にあります。プラットフォームソフトウェアは、コンパイラやエラー抑制、制御・実行基盤など、ハードウェアの性能を引き出す基盤層で、主にハードウェアベンダーが開発しています。その上のアプリケーションソフトウェアは、産業の課題を量子計算の問題に置き換える層です。たとえば新材料の開発で知りたい情報を量子計算で解ける形に定式化し、計算結果を研究者が判断に使える形で返します。量子コンピュータは導入すれば自然に使われるものではなく、この層が育たなければ、高性能な実機があっても研究の現場では使われないままになります。最後のサービス層は技術支援やコンサルティングで、現段階ではソフトウェアと切り分けられない状態にあります。
投資の流れにも、この構図が表れています。米マッキンゼーの「Quantum Technology Monitor 2026」によると、2025年に量子技術スタートアップが調達した資金は約126億ドルでした。このうち約6割を占める上位10件(計約76億ドル)を見ると、9件がハードウェア企業向けで、ソフトウェア企業向けは1件にとどまります。課題は、その投資を成果に結びつけるソフトウェアの層が育っていないことです。
市場が未成熟な3つの理由
量子ソフトウェアを製品として扱う市場が本格的に立ち上がらない背景には、3つの要因があります。
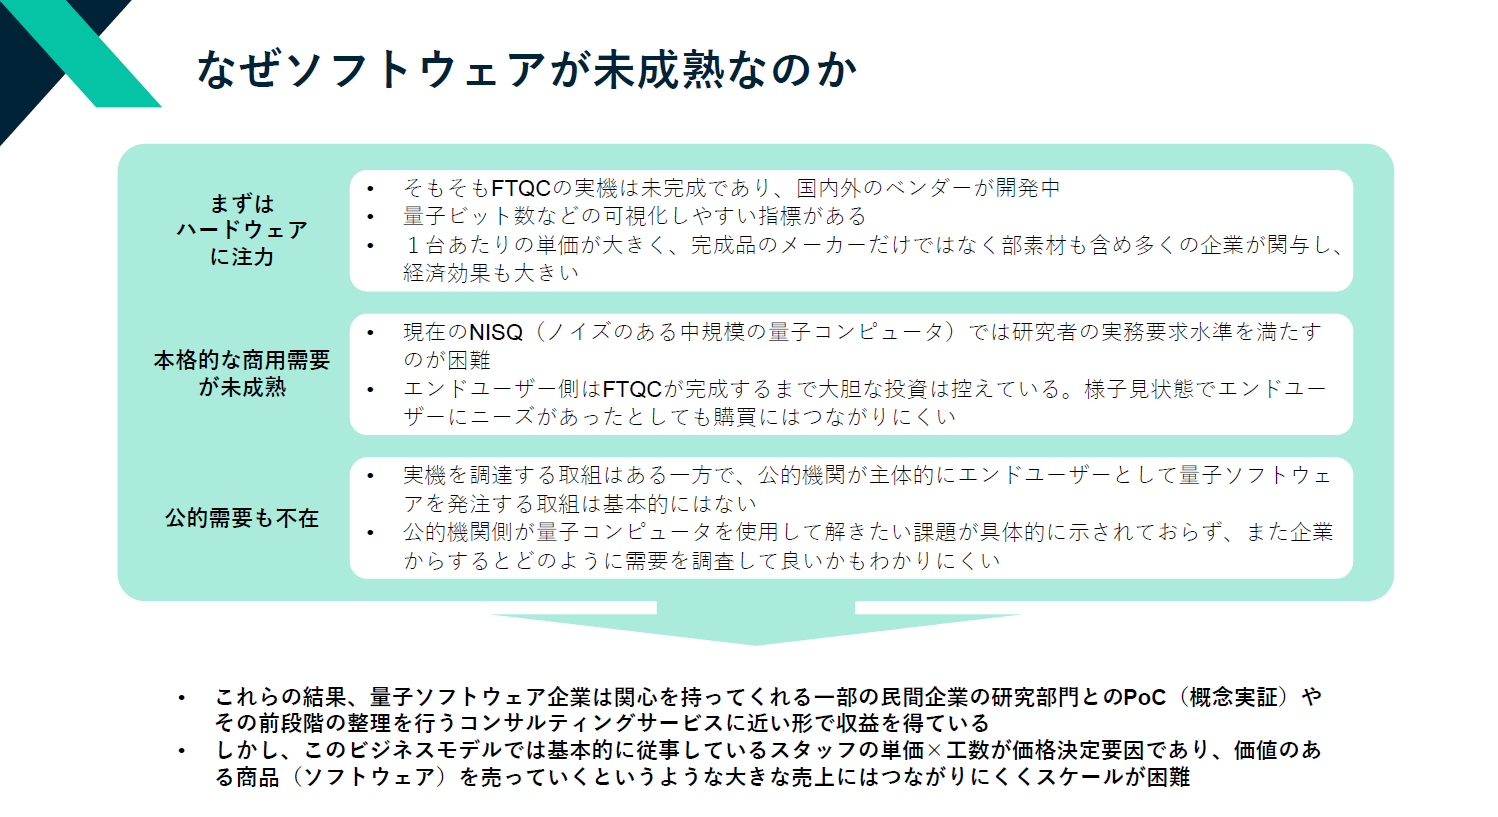
1つ目は、投資と関心がハードウェアに集まるのには合理的な理由があることです。FTQCの実機は国内外のベンダーが開発を競っており、量子ビット数のように進捗を数字で示しやすく、部素材まで含めて多くの企業が関わるため、経済効果も見えやすくなります。これに対しソフトウェアの価値は、使われることで初めて表れます。使い手が少ない現段階では、その価値を数字で示すこと自体が困難です。
2つ目は、民間の買い手が製品の導入には慎重なことです。現在のNISQ(ノイズのある中規模量子コンピュータ)は研究者が実務で求める精度に届きにくく、研究上の判断に使える計算結果はまだ限られます。ユーザー企業の研究部門には関心があり、探索段階の予算でPoCやコンサルティングを発注する動きもありますが、ソフトウェアを製品として導入し、業務に組み込む本格的な投資は、FTQCの完成まで控えられています。
3つ目は、公的需要がないことです。ここでいう公的需要とは、国や公的研究機関が、自らの課題を解くために量子ソフトウェアを調達することを指します。日本では実機を調達する取り組みはあるものの、公的機関がエンドユーザーとして、本格的に量子ソフトウェアを発注する動きは見えてきません。量子ソフトウェアを専業とする企業が機関のニーズを先回りして提案しようにも、どのようなテーマに関心があるのかといった情報が必ずしも公開されておらず、容易ではありません。
こうして、製品がないために買い手が動かず、買い手がいないために製品が育たないという状態が続いています。民間は実機の完成を待っており、官は買い手として現れていません。量子ソフトウェア企業は、PoCやコンサルティングで収益を確保しながら、将来に向けた製品開発を続けている状況です。
「単価×工数」という天井
この状況で量子ソフトウェア企業の収益源となっているのは、関心を持つ民間企業の研究部門とのPoC(概念実証)と、その前段の課題整理を担うコンサルティングに近いサービスです。専門人材が限られるユーザー企業にとって外部の知見は欠かせず、こうした需要は継続的にあり、一定の事業として成り立っています。ただ、こうした仕事の価格はほぼ「スタッフの単価×工数」で決まり、案件を2倍にするには人員もほぼ2倍必要です。売上は人員に比例してしか伸びず、一度開発した製品を追加のコストをほとんどかけずに多くの顧客に提供するという、ソフトウェア本来の伸び方にはなりません。
問題は、収益の伸び方だけではありません。2つ目の要因で見たとおり、NISQの段階で民間が本格的な導入を控えるのは合理的な判断で、現在の取引は量子計算で何ができるのかを確かめる初期の検討が中心です。ソフトウェアは、利用者に継続して使われ、その要求に応えて改良を重ねることで完成度が上がります。その経験を積めなければ開発力は高まらず、利用拡大のカギとなるキラーアプリも生まれにくいままです。民間の需要が本格化するのを待つだけでなく、ソフトウェアが製品として使われ、鍛えられる機会をどうつくるかが問われています。
この状態が続いた場合、影響を受けるのはソフトウェア企業だけではありません。FTQCが実用水準に達したとき、国内の研究現場が製品として選べる国産ソフトウェアが育っていなければ、日本は実機を持ちながら、それを使いこなす手段を他国に頼ることになります。ハードウェアへの投資を成果につなげるためにも、ソフトウェアの層を育てる必要があります。
では次回はソフトウェアが育たないまま量子コンピュータの本格的な需要の時代を迎えると、何が起きると考えられるかについて掘り下げます。
【お問い合わせ】
本コラムに関するご意見、お問い合わせは事業戦略室政策渉外担当(biz-strategy@qunasys.com)まで。
オピニオンペーパーのダウンロード
オピニオンペーパー「量子ソフトウェア産業の課題」のDLはこちらからお願い致します。